Quando um Pix é debitado e o saldo não aparece, a primeira medida é verificar o comprovante no aplicativo da instituição financeira. Não faça outra transferência para tentar destravar a anterior. Essa repetição pode gerar um segundo débito sem esclarecer o primeiro e aumentar o valor envolvido na ocorrência.
Quem pesquisa cassino que aceita pix precisa distinguir a transferência bancária do crédito no saldo de jogo. Se houve débito, guarde o comprovante e não repita o pagamento para tentar destravar o primeiro.
Mesmo na busca por plataforma 1 real, o procedimento não muda: confirme o mínimo vigente e documente cada operação. Repetir um pagamento de valor pequeno pode aumentar o total debitado sem resolver a ocorrência inicial.
Não repita o pagamento antes de descobrir o status
Ilustração editorial gerada por IA; não representa uma conta, teste ou transação real.
Observe se o aplicativo informa pagamento concluído, operação em processamento ou falha. Depois, compare o valor e o destinatário com a solicitação original. Uma captura da página do estabelecimento não substitui o comprovante bancário, porque as duas telas registram momentos diferentes do caminho do dinheiro.
Quem pesquisa cassino que aceita pix precisa separar a disponibilidade do método da qualidade do atendimento. Um nome conhecido no pagamento não garante que o estabelecimento concilie depósitos rapidamente, esclareça problemas ou autorize retiradas dentro do prazo que o consumidor imagina.
Cassinos são entretenimento para maiores de 18 anos, com risco de perda. Resolver uma transferência não exige continuar jogando. O objetivo desta orientação é preservar informações e evitar prejuízos adicionais, inclusive quando a decisão posterior for encerrar a conta ou abandonar a tentativa.
Entenda as três etapas que aparecem como uma só
Na primeira etapa, a plataforma apresenta uma cobrança ou dados para pagamento. Na segunda, a instituição financeira executa a transferência. Na terceira, o recebedor identifica o valor e atualiza o cadastro do usuário. Uma mensagem genérica de aguardando pagamento pode não revelar em qual dessas etapas ocorreu a dificuldade.
O Banco Central informa que o Pix funciona continuamente e normalmente transfere recursos em poucos segundos. Essa característica pertence ao sistema de pagamentos. Ela não elimina verificações do estabelecimento nem transforma uma atualização de saldo em obrigação técnica cumprida pelo banco do pagador.
Se o comprovante mostrar operação concluída e o destinatário corresponder à cobrança, reúna os dados para o suporte. Informe valor, horário, identificação da transação e conta cadastrada. Pergunte se o depósito foi localizado e qual é o prazo previsto para análise, sem aceitar respostas vagas indefinidamente.
Se o destinatário for diferente do esperado, interrompa novos pagamentos e examine a origem da cobrança. Pode haver intermediário legítimo, mas essa relação precisa ser explicada claramente. Não aceite apenas a justificativa de que sempre funciona assim, especialmente quando o código chegou por mensagem de um desconhecido.
Um depósito pequeno continua exigindo regras claras
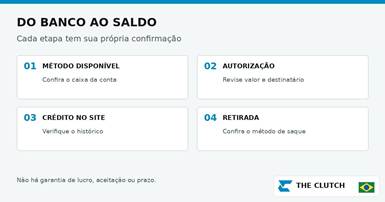
Resumo visual de conferências; a disponibilidade e as condições variam por plataforma.
O valor baixo não elimina a necessidade de conferir condições. Ao consultar uma plataforma 1 real, verifique se esse limite realmente consta no método disponível para sua conta. Informações publicadas anteriormente podem não acompanhar mudanças comerciais, restrições de cadastro ou alterações no processamento.
Também é importante distinguir os mínimos. O depósito mínimo se refere à entrada de dinheiro. A aposta mínima pertence ao jogo escolhido. O saque mínimo define a partir de quanto uma retirada pode ser solicitada. Nenhum desses valores permite deduzir automaticamente os outros dois.
Em uma hipótese simples, o depósito seria de R$ 1, a aposta mínima de R$ 0,20 e o saque mínimo de R$ 15. Sem retornos, haveria saldo para cinco apostas mínimas. Isso não torna o dinheiro livre para retirada imediata nem garante qualquer saldo depois das jogadas.
Se o usuário fizer dez transferências de R$ 1 tentando entender uma falha, terá movimentado R$ 10 e criado dez registros para conferir. O exemplo mostra por que repetir uma operação pequena não é uma forma adequada de teste. Primeiro se esclarece a ocorrência; depois se decide se haverá outra transação.
Organize um atendimento que possa ser acompanhado
Abra o chamado pelo canal indicado dentro do ambiente oficial da conta. Descreva o problema em sequência: quando a cobrança foi gerada, quando houve o débito e qual situação aparece no histórico. Essa estrutura ajuda a evitar respostas automáticas que tratam um pagamento concluído como se ainda não tivesse sido feito.
Anexe somente os documentos necessários. O comprovante pode conter informações pessoais que merecem cuidado. Não envie senha bancária, código temporário, acesso remoto ou fotografia de cartão por conversa. Nenhuma dessas informações é necessária para identificar uma transferência Pix a partir de seu registro.
Guarde protocolo, horário do contato e prazo prometido. Se o suporte orientar uma devolução, peça confirmação por escrito sobre valor, destino e procedimento. Não aceite fazer uma transferência adicional para validar a conta ou liberar o reembolso sem verificar cuidadosamente a legitimidade dessa exigência.
Caso a primeira resposta não resolva, retome o mesmo histórico e informe o protocolo anterior. Abrir várias conversas sem referência pode fragmentar as informações. O importante é construir uma trilha verificável, com fatos e documentos, e não aumentar a quantidade de mensagens enviadas.
Fraude suspeita e desacordo comercial exigem leituras diferentes
Ilustração editorial gerada por IA; sem representação de oferta ou atendimento real.
Suspeitar de fraude é diferente de discordar de um prazo ou de uma regra contratual. Se houver indício de golpe, procure imediatamente sua instituição financeira e relate o ocorrido. O banco poderá orientar os procedimentos cabíveis, mas não existe garantia automática de recuperação de valores.
O Mecanismo Especial de Devolução do Pix não funciona como um cancelamento geral de qualquer compra ou serviço. O Banco Central delimita seu uso a situações específicas, como suspeita de fraude e determinadas falhas operacionais. Desacordo comercial não deve ser apresentado como se fosse, por si só, fraude.
Também não presuma que a transferência poderá ser desfeita porque o valor é baixo. A operação deve ser conferida antes da confirmação, principalmente nome do recebedor e quantia. Depois de concluída, a solução depende das circunstâncias e dos procedimentos aplicáveis, não de um botão universal de estorno.
Se alguém prometer recuperar o dinheiro mediante pagamento antecipado, trate a abordagem com cautela. Uma segunda cobrança pode explorar a preocupação causada pela primeira. Preserve as mensagens e prefira os canais oficiais já conhecidos, sem fornecer dados sensíveis a supostos especialistas que aparecem espontaneamente.
Antes da próxima operação, faça uma conferência completa
Uma nova decisão deve começar pelos limites e pelas regras de retirada, não pelo desejo de recuperar o tempo perdido no atendimento. Confira titularidade exigida, documentos, prazos internos, eventuais custos e possibilidade de recusar promoções. Essas informações precisam estar claras antes de qualquer dinheiro sair da conta.
Defina também um limite de gasto que considere todas as transferências já realizadas. Um depósito devolvido e um depósito ainda em análise não devem ser confundidos. Enquanto a situação não estiver esclarecida, considere o dinheiro comprometido e evite financiar outra sessão com recursos destinados a despesas essenciais.
Não use crédito ou dinheiro emprestado para compensar um pagamento pendente. Se a ausência daquele valor afeta alimentação, transporte ou contas do mês, o entretenimento já não cabe no orçamento. A solução é suspender novas operações e concentrar esforços na resolução documentada da ocorrência.
Por fim, observe sua reação ao problema. Pressa, irritação e vontade de apostar para recuperar o prejuízo são razões para pausar, não para acelerar. Um atendimento concluído não obriga a retomar o uso. Ter o dinheiro e os registros sob controle vale mais do que manter uma sessão em andamento.